La démarche doit être effectuée à la Mairie du lieu de domicile.
Vous pouvez demander à changer de prénom si vous justifiez d’un intérêt légitime.
Par exemple, si votre prénom ou la jonction entre votre nom et prénom est ridicule ou vous porte préjudice, vous pouvez demander à en changer.
L’adjonction, la suppression ou la modification de l’ordre des prénoms peut également être demandée.
Pour un mineur ou un majeur en tutelle, la demande doit être faite par son représentant légal. Si l’enfant a plus de 13 ans, son consentement est nécessaire.
Pièces à fournir
- Une copie intégrale originale de votre acte de naissance, datant de moins de 3 mois.
- Une pièce d’identité originale en cours de validité.
- Un justificatif de domicile récent. Si vous êtes hébergé par un tiers, un justificatif de domicile récent de la personne qui vous héberge devra être fourni, accompagné d’une attestation sur l’honneur de ce dernier indiquant que vous résidez bien chez lui.
- Justifier l’intérêt légitime de votre demande.
Vous devrez fournir des pièces permettant de justifier de votre intérêt légitime à demander le changement de votre prénom.
En fonction de la situation, vous pouvez fournir des pièces relatives à :
- votre enfance ou votre scolarité : certificat d’accouchement, copie du carnet de santé, copie du livret de famille, copies des diplômes, etc ;
- votre vie professionnelle : contrat de travail, attestation de collègues de travail (accompagnées d’une pièce d’identité), copies de courriels professionnels, etc ;
- la vie administrative : copies de pièces d’identité anciennes ou actuelles, factures, avis d’imposition, justificatifs de domicile, etc.
Vous pourrez également joindre des certificats médicaux établissant de vos difficultés rencontrées par le port d’un prénom déterminé.
- Actes de l’état civil devant être mis à jour
Vous devrez également remettre au service l’ensemble des actes concernés par le changement de prénom, dans le cas où celui-ci serait accepté.
Suivant votre situation, vous devrez produire les copies intégrales originales des actes suivants :
- votre acte de mariage ;
- l’acte de naissance de votre époux (se) ou partenaire de Pacs ;
- l’acte de naissance de chacun de vos enfants.
À noter
Une procédure différente existe pour la francisation du prénom, lorsque celle-ci est effectuée au moment de l’acquisition de la nationalité française.

Question-réponse
Quel est le barème de l’impôt sur le revenu ?
Vérifié le 15/04/2026 – Service Public / Direction de l’information légale et administrative (Premier ministre)
Le barème sert au calcul de votre impôt.
Il est progressif.
Il comporte plusieurs tranches de revenu, qui correspondent chacune à un taux d’imposition différent, qui varie de 0 % à 45 %.
Pour appliquer le barème de l’impôt à votre revenu imposable, il faut tenir compte du quotient familial, c’est-à-dire de votre nombre de parts, qui dépend de votre situation et du nombre de personnes dans votre foyer fiscal.
À noter
Le barème de l’impôt est fixé chaque année. Par exemple, le barème de 2026 (applicable aux revenus de 2025) est fixé par la loi de finances pour 2026.
Tranches de revenus | Taux d’imposition de la tranche de revenu |
Jusqu’à 11 600 € | 0 % |
De 11 601 € à 29 579 € | 11 % |
De 29 580 € à 84 577 € | 30 % |
De 84 578 € à 181 917 € | 41 % |
Plus de 181 917 € | 45 % |
Le taux marginal d’imposition (TMI) est le taux d’imposition qui s’applique à la tranche la plus élevée de vos revenus.
Le taux moyen d’imposition est le taux moyen auquel vos revenus sont taxés. Il vous indique la part que représente votre impôt dans vos revenus.
À noter
L’avantage fiscal lié aux enfants est limité. C’est le plafonnement du quotient familial.
Nous vous présentons quelques exemples de calcul :
-
Un célibataire (foyer d’une seule part) dont le revenu net imposable est de 30 000 €, sans aucune réduction ni déduction.
Son quotient familial est de 30 000 €.
Pour le calcul de son impôt :
- Jusqu’à 11 600 € : 0 %
- De 11 601 € à 29 579 € : (29 579 € – 11 600 €) × 11 % = 17 979 € × 11 % = 1 977,69 €
- De 29 580 € à 30 000 € : (30 000 € – 29 579 €) x 30 % = 421 € × 30 % = 126,30 €.
Son impôt brut est de : 0 € + 1 977,69 € + 126,30 € = 2 103,99 €.
Le taux marginal d’imposition (TMI) de ce contribuable est de 30 %, car son quotient familial le situe dans cette tranche. Mais tous ses revenus ne sont pas imposés à 30 %.
Son taux moyen d’imposition est de 7,01 % (2 103,99 : 30 000).
-
-
Un couple marié ou pacsé sans enfant (foyer de 2 parts) ayant perçu un revenu net imposable de 60 000 €.
Son quotient familial est de 60 000 € : 2 = 30 000 €.
Pour le calcul de son impôt :
- Jusqu’à 11 600 € : 0 %
- De 11 601 € à 29 579 € : (29 579 € – 11 600 €) × 11 % = 17 979 € × 11 % = 1 977,69 €
- De 29 580 € à 30 000 € : (30 000 € – 29 579 €) x 30 % = 421 € × 30 % = 126,30 €.
L’impôt brut de chaque membre du couple est de : 0 € + 1 977,69 € + 126,30 € = 2 103,99 €.
Cet impôt doit être multiplié par le nombre de parts du foyer fiscal. Dans cet exemple, il sera multiplié par 2, puisqu’il s’agit d’un couple marié ou pacsé.
Le couple devra donc un impôt de 2 103,99 € × 2, soit 4 207,98 €.
Le taux marginal d’imposition (TMI) de ce couple est de 30 %, car son quotient familial le situe dans cette tranche. Mais tous ses revenus ne sont pas imposés à 30 %.
Son taux moyen d’imposition est de 7,01 % (4 207,98 : 60 000).
-
Un couple marié ou pacsé sans enfant (foyer de 2 parts) ayant perçu un revenu net imposable de 90 000 €.
Son quotient familial est de 90 000 € : 2 = 45 000 €.
Pour le calcul de son impôt :
- Jusqu’à 11 600 € : 0 %
- De 11 601 € à 29 579 € : (29 579 € – 11 600 €) × 11 % = 17 979 € × 11 % = 1 977,69 €
- De 29 580 € à 45 000 € : (45 000 € – 29 579 €) x 30 % = 15 421 € × 30 % = 4 626,30 €.
L’impôt brut de chaque membre du couple est de : 0 € + 1 977,69 € + 4 626,30 € = 6 603,99 €.
Cet impôt doit être multiplié par le nombre de parts du foyer fiscal. Dans cet exemple, il sera multiplié par 2 puisqu’il s’agit d’un couple marié ou pacsé.
Le couple devra donc un impôt de 6 603,99 € × 2, soit 13 207,98 €.
Le taux marginal d’imposition (TMI) de ce couple est de 30 %, car son quotient familial le situe dans cette tranche. Mais tous ses revenus ne sont pas imposés à 30 %.
Son taux moyen d’imposition est de 14,67 % (13 207,98 : 90 000).
-
-
-
Un couple marié ou pacsé avec 1 enfant (foyer de 2,5 parts, 1 part pour chaque parent et 1 demi-part pour l’enfant) ayant perçu un revenu net imposable de 60 000 €.
Son quotient familial est de 60 000 € : 2,5 = 24 000 €.
Pour le calcul de son impôt :
- Jusqu’à 11 600 € : 0 %
- De 11 601 € à 24 000 € : (24 000 € – 11 600 €) x 11 % = 12 400 € × 11 % = 1 364 €.
Cet impôt doit être multiplié par le nombre de parts du foyer fiscal. Dans cet exemple, il sera multiplié par 2,5 puisqu’il s’agit d’un couple marié ou pacsé avec 1 enfant.
Le couple avec 1 enfant devrait donc un impôt de : 1 364 € x 2,5, soit 3 410 €.
Le couple a droit à un avantage fiscal maximal de 1 807 € pour son enfant (c’est le plafonnement du quotient familial).
Pour rappel, un couple marié ou pacsé sans enfant ayant perçu un revenu net imposable de 60 000 € devra un impôt de 4 207,98 €.
Ainsi, l’avantage lié à l’enfant est de 797,98 € (4 207,98 € – 3 410 €).
Le montant de cet avantage est inférieur à l’avantage maximal de 1 807 €.
Le couple avec 1 enfant devra donc un impôt de 3 410 €.
Le taux marginal d’imposition (TMI) de ce couple avec 1 enfant est de 11 %, car son quotient familial le situe dans cette tranche. Mais tous ses revenus ne sont pas imposés à 11 %.
Son taux moyen d’imposition est de 5,68 % (3 410 : 60 000).
-
Un couple marié ou pacsé avec 1 enfant (foyer de 2,5 parts, 1 part pour chaque parent et 1 demi-part pour l’enfant) ayant perçu un revenu net imposable de 90 000 €.
Son quotient familial est de 90 000 € : 2,5 = 36 000 €.
Pour le calcul de son impôt :
- Jusqu’à 11 600 € : 0 %
- De 11 601 € à 29 579 € : (29 579 € – 11 600 €) × 11 % = 17 979 € × 11 % = 1 977,69 €
- De 29 580 € à 36 000 € : (36 000 € – 29 579 €) x 30 % = 6 421 € × 30 % = 1 926,30 €.
L’impôt brut de chaque membre du couple est de : 0 € + 1 977,69 € + 1 929,30 € = 3 903,99 €.
Cet impôt doit être multiplié par le nombre de parts du foyer fiscal. Dans cet exemple, il sera multiplié par 2,5 puisqu’il s’agit d’un couple marié ou pacsé avec 1 enfant.
Le couple avec 1 enfant devrait donc un impôt de 3 903,99 € × 2,5, soit 9 759,97 €.
Le couple a droit à un avantage fiscal maximal de 1 807 € pour son enfant (c’est le plafonnement du quotient familial).
Pour rappel, un couple marié ou pacsé sans enfant ayant perçu un revenu net imposable de 90 000 € devra un impôt de 13 207,98 €.
Ainsi, l’avantage lié à l’enfant est de 3 448,01 € (13 207,98 € – 9 759,97 €).
Ce montant dépasse l’avantage fiscal maximal auquel le couple a droit pour son enfant de 1 641,01 € (3 448,01 € – 1 807 €).
Le couple avec 1 enfant devra donc un impôt de 11 400,98 € (9 759,97 € + 1 641,01 €).
Le taux marginal d’imposition (TMI) de ce couple avec 1 enfant est de 30 %, car son quotient familial le situe dans cette tranche. Mais tous ses revenus ne sont pas imposés à 30 %.
Son taux moyen d’imposition est de 12,67 % (11 400,98 : 90 000).
-
-
-
Un couple marié ou pacsé avec 2 enfants (foyer de 3 parts, 1 part pour chaque parent et 1 demi-part pour chaque enfant) ayant perçu un revenu net imposable de 60 000 €.
Son quotient familial est de 60 000 € : 3 = 20 000 €.
Pour le calcul de son impôt :
- Jusqu’à 11 600 € : 0 %
- De 11 601 € à 20 000 € : (20 000 € – 11 600 €) x 11 % = 8 400 € × 11 % = 924 €.
Cet impôt doit être multiplié par le nombre de parts du foyer fiscal. Dans cet exemple, il sera multiplié par 3 puisqu’il s’agit d’un couple marié ou pacsé avec 2 enfants.
Le couple avec 2 enfants devrait donc un impôt de : 924 € x 3, soit 2 772 €.
Le couple a droit à un avantage fiscal maximal de 3 614 € (1 807 € x 2) pour ses 2 enfants (c’est le plafonnement du quotient familial).
Pour rappel, un couple marié ou pacsé sans enfant ayant perçu un revenu net imposable de 60 000 € devra un impôt de 4 207,98 €.
Ainsi, l’avantage lié aux 2 enfants est de 1 435,98 € (4 207,98 € – 2 772 €).
Le montant de cet avantage est inférieur à l’avantage maximal de 3 614 €.
Le couple avec 2 enfants devra donc un impôt de 2 772 €.
Le taux marginal d’imposition (TMI) de ce couple avec 2 enfants est de 11 %, car son quotient familial le situe dans cette tranche. Mais tous ses revenus ne sont pas imposés à 11 %.
Son taux moyen d’imposition est de 4,62 % (2 772 : 60 000).
-
Un couple marié ou pacsé avec 2 enfants (foyer de 3 parts, 1 part pour chaque parent et 1 demi-part pour chaque enfant) ayant perçu un revenu net imposable de 90 000 €.
Son quotient familial est de 90 000 € : 3 = 30 000 €.
Pour le calcul de son impôt :
- Jusqu’à 11 600 € : 0 %
- De 11 601 € à 29 579 € : (29 579 € – 11 600 €) × 11 % = 17 979 € × 11 % = 1 977,69 €
- De 29 580 € à 30 000 € : (30 000 € – 29 579 €) x 30 % = 421 € × 30 % = 126,30 €.
L’impôt brut de chaque membre du couple est de : 0 € + 1 977,69 € + 126,30 € = 2 103,99 €.
Cet impôt doit être multiplié par le nombre de parts du foyer fiscal. Dans cet exemple, il sera multiplié par 3 puisqu’il s’agit d’un couple marié ou pacsé avec 2 enfants.
Le couple avec 2 enfants devrait donc un impôt de 2 103,99 € × 3, soit 6 311,97 €.
Le couple a droit à un avantage fiscal maximal de 3 614 € (1 807 € x 2) pour ses 2 enfants (c’est le plafonnement du quotient familial).
Pour rappel, un couple marié ou pacsé sans enfant ayant perçu un revenu net imposable de 90 000 € devra un impôt de 13 207,98 €.
Ainsi, l’avantage lié aux enfants est de 6 896,01 € ( 13 207,98 € – 6 311,97 €).
Ce montant dépasse l’avantage fiscal maximal auquel le couple a droit pour ses 2 enfants de 3 282,01 € (6 896,01 € – 3 614 €).
Le couple avec 2 enfants devra donc un impôt de 9 593,98 € (6 311,97 € + 3 282,01 €).
Le taux marginal d’imposition (TMI) de ce couple avec 2 enfants est de 30 %, car son quotient familial le situe dans cette tranche. Mais tous ses revenus ne sont pas imposés à 30 %.
Son taux moyen d’imposition est de 10,66 % (9 593,98 : 90 000).
-
-
Un parent isolé avec 1 enfant (foyer de 2 parts, 1 part pour le parent, 1 demi-part pour l’enfant en résidence principale et 1 demi-part supplémentaire en tant que parent isolé) ayant perçu un revenu net imposable de 30 000 €.
Son quotient familial est de 30 000 € : 2 = 15 000 €.
- Jusqu’à 11 600 € : 0 %
- De 11 601 € à 15 000 € : (15 000 € – 11 600 €) x 11 % = 3 400 € x 11 % = 374 €.
Cet impôt doit être multiplié par le nombre de parts du foyer fiscal. Dans cet exemple, il sera multiplié par 2 puisqu’il s’agit d’un parent isolé avec 1 enfant.
À noter : l’avantage en impôt est réduit de moitié en cas de résidence alternée.
L’impôt brut de la famille est de : 374 € x 2, soit 748 €.
Le parent isolé avec 1 enfant a droit à un avantage fiscal maximal de 4 262 € pour son enfant (c’est le plafonnement du quotient familial).
Pour rappel, un célibataire sans enfant ayant perçu un revenu net imposable de 30 000 € devra un impôt de 2 103,99 €.
Ainsi, l’avantage lié à l’enfant est de 1 355,99 € (2 103,99 € – 748 €).
Le montant de cet avantage est inférieur à l’avantage maximal de 4 262 €.
Le parent isolé avec 1 enfant devra donc un impôt de 748 €.
Le taux marginal d’imposition (TMI) de cette famille est de 11 %, car son quotient familial le situe dans cette tranche. Mais tous ses revenus ne sont pas imposés à 11 %.
Son taux moyen d’imposition est de 2,49 % (748 : 30 000).
-
Un parent isolé avec 2 enfants (foyer de 2,5 parts, 1 part pour le parent, 1 demi-part pour chaque enfant en résidence principale et 1 demi-part supplémentaire en tant que parent isolé) ayant perçu un revenu net imposable de 30 000 €.
Son quotient familial est de 30 000 € : 2,5 = 12 000 €.
- Jusqu’à 11 600 € : 0 %
- De 11 601 € à 12 000 € : (12 000 € – 11 600 €) x 11 % = 400 € x 11 % = 44 €.
Cet impôt doit être multiplié par le nombre de parts du foyer fiscal. Dans cet exemple, il sera multiplié par 2,5 puisqu’il s’agit d’un parent isolé avec 2 enfants.
À noter : l’avantage en impôt est réduit de moitié en cas de résidence alternée.
L’impôt brut de la famille est de : 44 € x 2,5, soit 110 €.
Le parent isolé avec 2 enfants a droit à un avantage fiscal maximal de 6 069 € (4 262 € + 1 807 €) pour ses 2 enfants (c’est le plafonnement du quotient familial).
Pour rappel, un célibataire sans enfant ayant perçu un revenu net imposable de 30 000 € devra un impôt de 2 103,99 €.
Ainsi, l’avantage lié à l’enfant est de 1 993,99 € (2 103,99 € – 110 €).
Le montant de cet avantage est inférieur à l’avantage maximal de 6 069 €.
Le parent isolé avec 2 enfants devra donc un impôt de 110 €.
Le taux marginal d’imposition (TMI) de cette famille est de 11 %, car son quotient familial le situe dans cette tranche. Mais tous ses revenus ne sont pas imposés à 11 %.
Son taux moyen d’imposition est de 0,36 % (110 : 30 000).
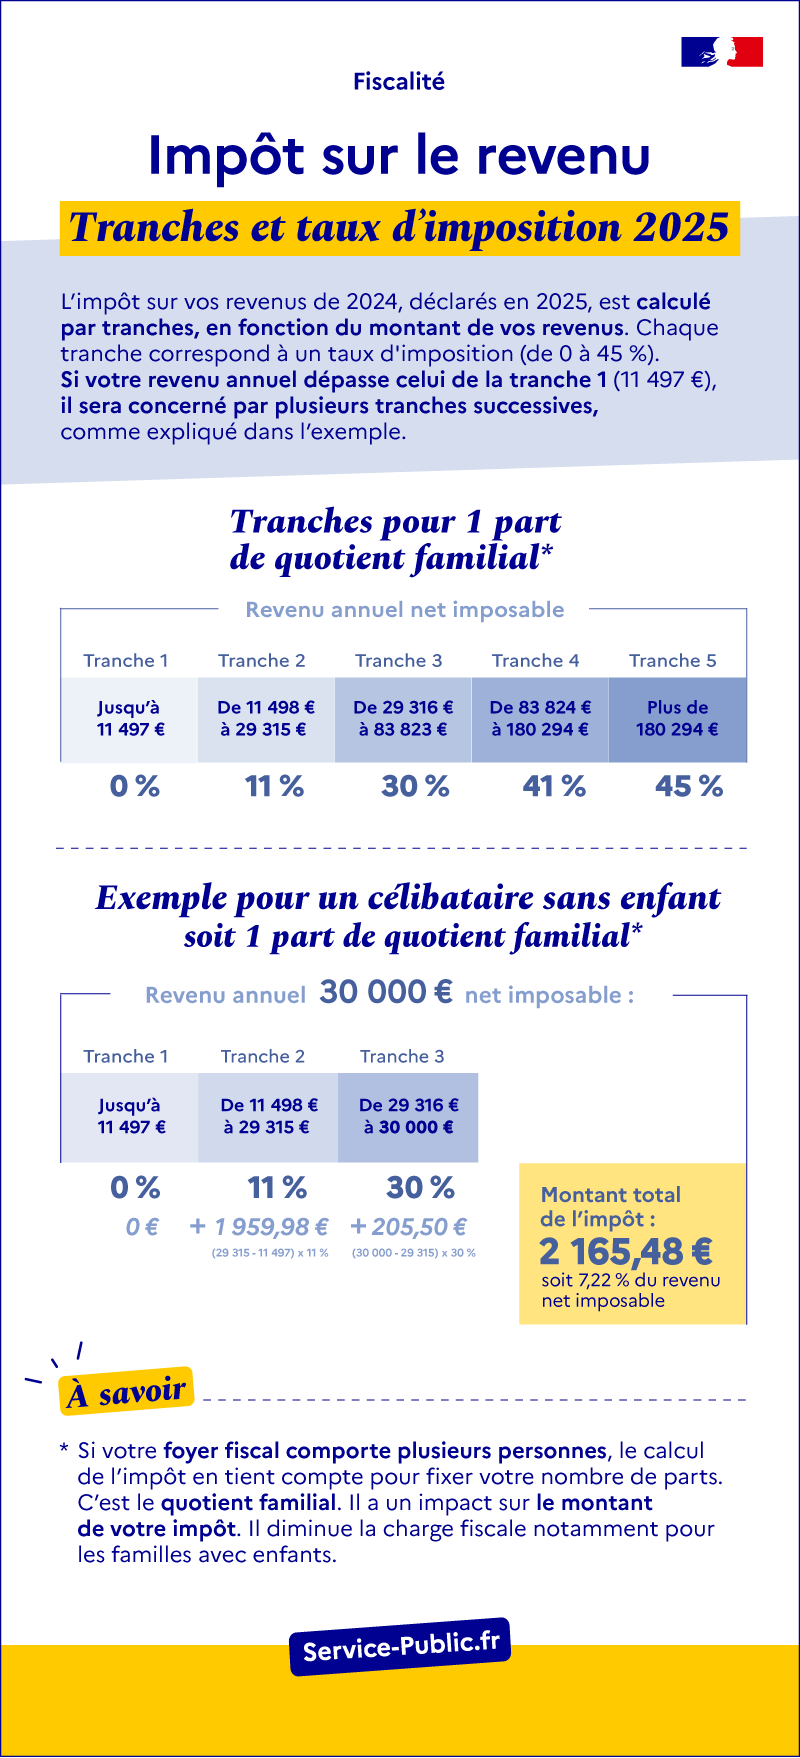
Impôt sur le revenu
Tranches et taux d’imposition 2026
Votre impôt est calculé par tranches, en fonction du montant de votre revenu. Chaque tranche correspond à un taux d’imposition (de 0 à 45 %). Si votre revenu annuel dépasse celui de la tranche 1 (11 600 €), il sera concerné par plusieurs tranches successives, comme expliqué dans l’exemple.
Tranches pour 1 part de quotient familial :
– Jusqu’à 11 600 € (tranche 1) : taux d’imposition de 0 %
– De 11 601 € à 29 579 € (tranche 2) : taux d’imposition de 11 %
– De 29 580 € à 84 577 € (tranche 3) : taux d’imposition de 30 %
– De 84 578 € à 181 917 € (tranche 4) : taux d’imposition de 41 %
– Plus de 181 917 € (tranche 5) : taux d’imposition de 45 %
Exemple de calcul pour 1 part de quotient familial :
Un célibataire (1 part) dont le revenu annuel net imposable est de 30 000 €, le calcul de son impôt est le suivant :
– Jusqu’à 11 600 € (tranche 1) : 0 €
– De 11 601 € à 29 579 € (tranche 2) : 1 977,69 €, soit (29 579 – 11 600) x 11 %
– De 29 580 € à 30 000 € (tranche 3) : 126,30 €, soit (30 000 – 29 579) x 30 %
Montant total de l’impôt : 2 103,99 €, soit 7,01 % de son revenu net imposable.
À savoir : si votre foyer fiscal comporte plusieurs personnes, le calcul de l’impôt en tient compte pour fixer votre nombre de parts. C’est le quotient familial. Ce mécanisme a un impact sur le montant de votre impôt. Il diminue notamment la charge fiscale pour les familles avec enfants.
Attention :
Le barème n’est qu’un élément du calcul de l’impôt sur le revenu. Vous pouvez faire une estimation de votre impôt à payer grâce au simulateur des services fiscaux.
Simulateur
Estimer le montant de son impôt sur les revenus de 2025 (déclaration de 2026)
Questions ? Réponses !
Et aussi
-
Impôt sur le revenu – Calcul de l’impôt
Argent – Impôts – Consommation
Pour en savoir plus
-
Ministère chargé des finances
-
Brochure pratique 2026 – Déclaration des revenus de 2025
Ministère chargé des finances